WWEA Projection: 100% Renewable Energy in Germany
WWEA Projection: 100% Renewable Energy in Germany
Germany could already be drawing electricity from 100% domestic renewable energies:
Expansion of renewable energies fell massively after EEG changes:
Wind energy: from 14.4% growth (2001-2017) to 3.9% (2018-2024)
Photovoltaics: from 64.2% growth (2003-2012) to 9.6% (2013-2024)
Without interventions in the EEG, Germany could have achieved electricity from 100% domestic renewable energies as early as 2024, even under conservative assumptions, and as early as 2022 in a medium scenario
Für Deutsch nach unten scrollen.
This complete report can be downloaded in PDF format here in English and here in German
The Renewable Energy Sources Act (EEG), which came into force in 2000, triggered an unprecedented boom in the installation of renewable energies in Germany and encouraged dozens of other countries to follow suit. The success of the EEG was not only noticeable in installations, but also in considerable cost reductions, job creation effects and significant economic structural improvements, especially in often rural regions of Germany. The greatest successes were achieved in solar and wind energy, but there was also substantial growth in the biogas sector.
Unfortunately, not all subsequent governments continued this success story and imposed further restrictions that limited the impact of the EEG. The black-yellow government changed the remuneration for photovoltaics in 2012 in such a way that there was a significant slump in new installations and employment effects in the German solar industry from 2013 onwards (from around 150,000 to around 50,000 jobs). As a result, almost the entire solar industry moved to East Asia.
In 2017, the change from the degressive minimum price model in place since 2000 to tenders for wind energy led to a collapse of the wind energy market from the following year, which also cost a quarter of jobs in the German wind industry.
But how would the expansion have developed if the disastrous changes to the EEG in 2012 and 2016 had not been made?
Development of solar energy
In the years 2003-2012, installed solar energy capacity increased by an average of 64.2%. In the years 2013-2024, this growth fell to just 9.6%. The average annual growth in the amount of solar power fed into the grid even fell from 64.3% to 7.5%.
If this growth of 64% had continued, Germany would have an impressive capacity of 20,798 gigawatts in 2025 instead of the actual expansion level of just under 100 GW. Even with annual growth of just 30% from 2013, PV capacity would now be 1000 gigawatts. With an annual growth rate of 20% since 2013, an equally impressive 353 gigawatts would have been achieved. In reality, around 112 gigawatts will be installed in Germany by the end of 2025.

Development of wind energy
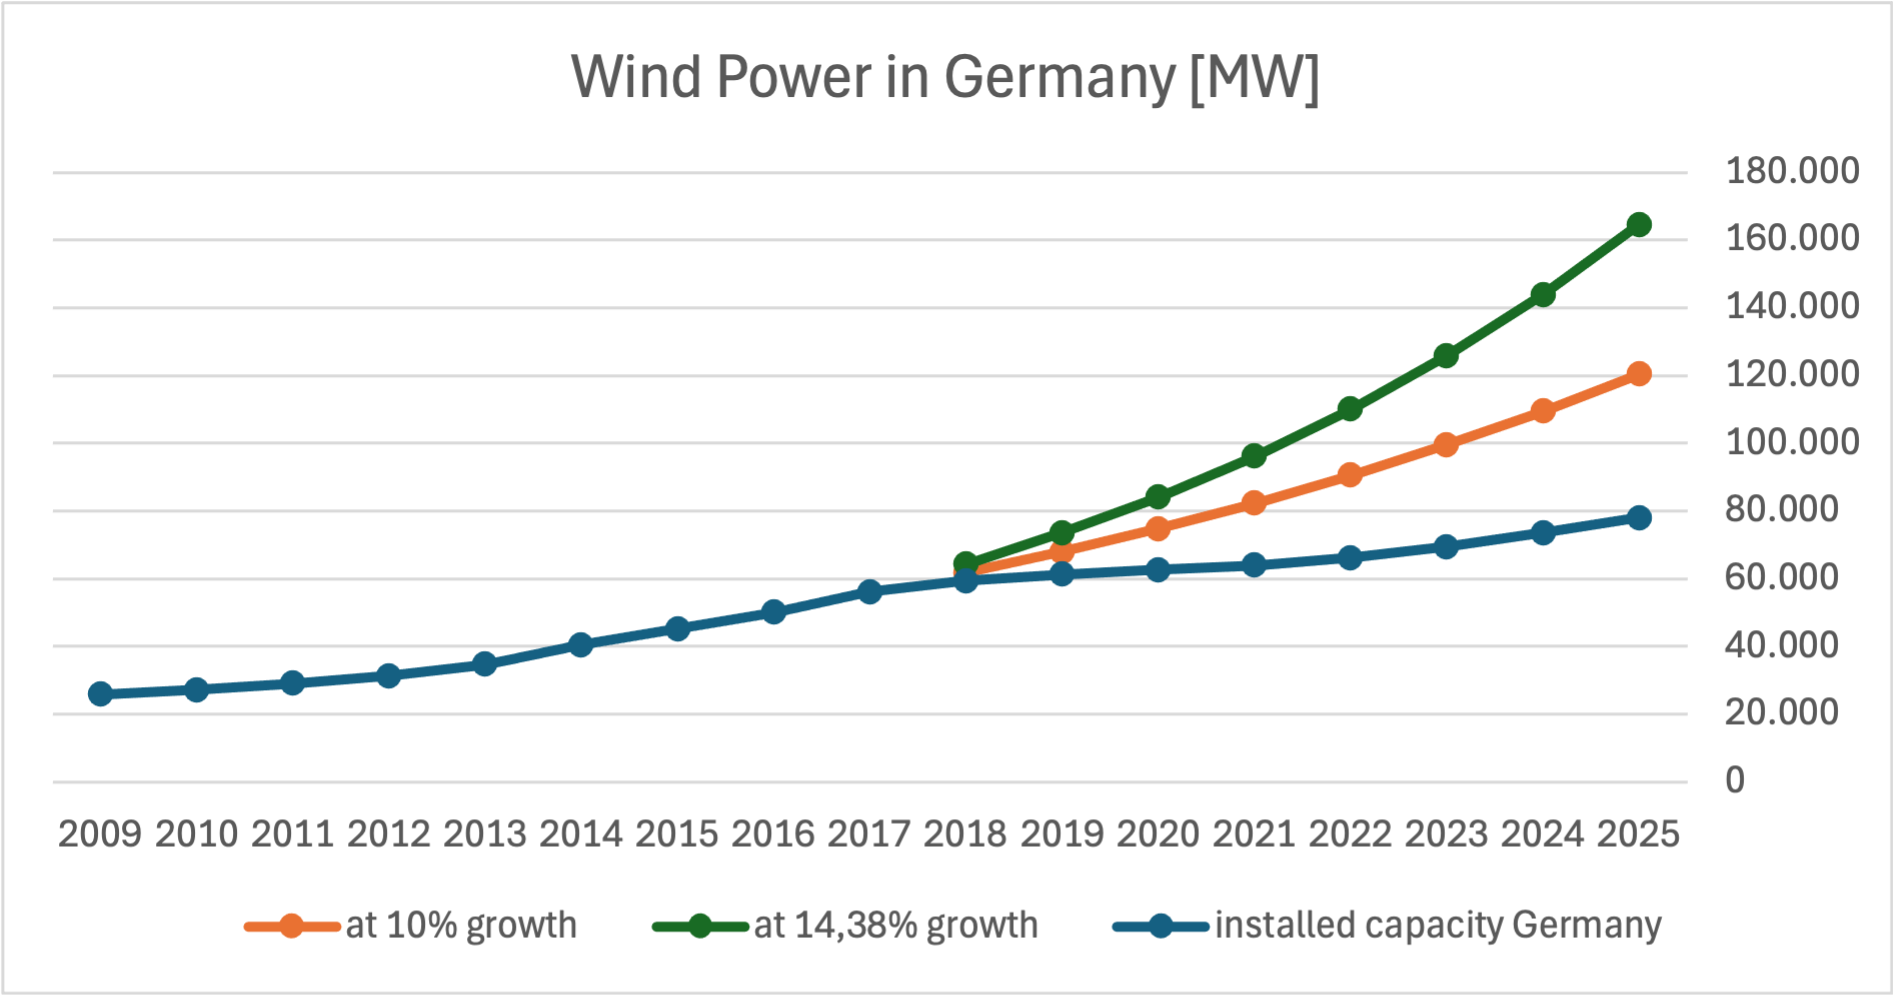
From 2001 to 2017, wind energy saw average growth rates of 14.4% in installed capacity and 16.7% in electricity generation from wind energy. From 2018 to 2024, i.e. since the introduction of tenders, annual growth fell to 3.9% in terms of new installations and electricity production.
If wind energy in Germany had continued to grow from 2018 as it has since the EEG came into force, Germany would have an installed capacity of 164,611 MW in 2025 instead of the expected 78,000 MW. Even with growth of 10%, the capacity at the end of 2025 would be 120,448 MW.
Development of electricity generation from renewable energies
Gross electricity consumption in Germany has remained relatively constant or even fallen in recent years and will amount to around 520 TWh in 2025. According to various forecasts, however, electricity consumption will increase again in the coming years due to electrification, particularly in transport and heating.
Renewable energies currently account for around 60% of net electricity consumption and a slightly lower share of gross electricity consumption. The German government aims to cover 100% of the electricity consumed in Germany from renewable energies by 2035.
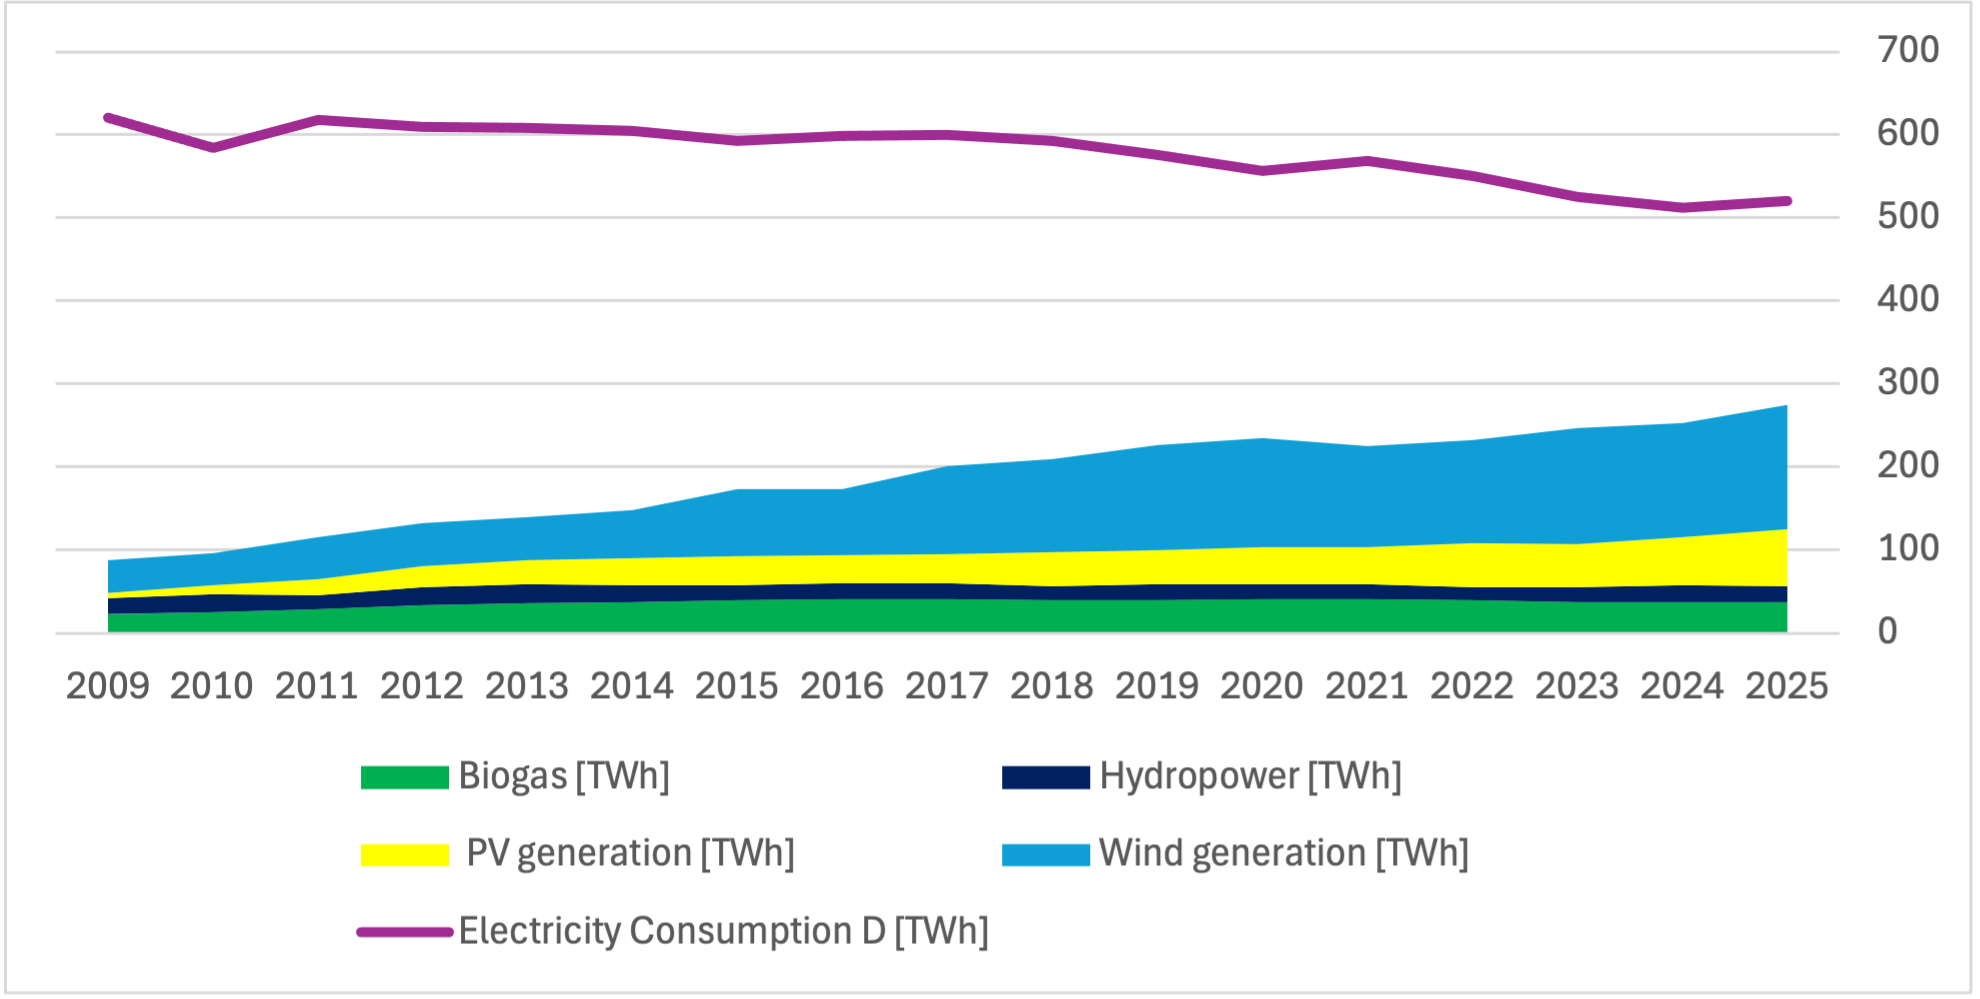
Both bioenergy and run-of-river hydropower have seen relatively constant electricity generation in recent years, and this is expected to continue in the coming years. Growth in wind and solar power will therefore be crucial to achieving a full supply of renewable energies.
Other aspects such as the adaptation of the electricity grids or the increased use of storage systems will not be analysed here. An accelerated expansion of wind and solar goes hand in hand with a reorganisation of the electricity grids. In the case of battery storage, a sharp fall in prices and exponential growth can be observed anyway, so it can be assumed that such storage systems will ensure a balance between generation and demand, together with other flexibility options such as biogas.
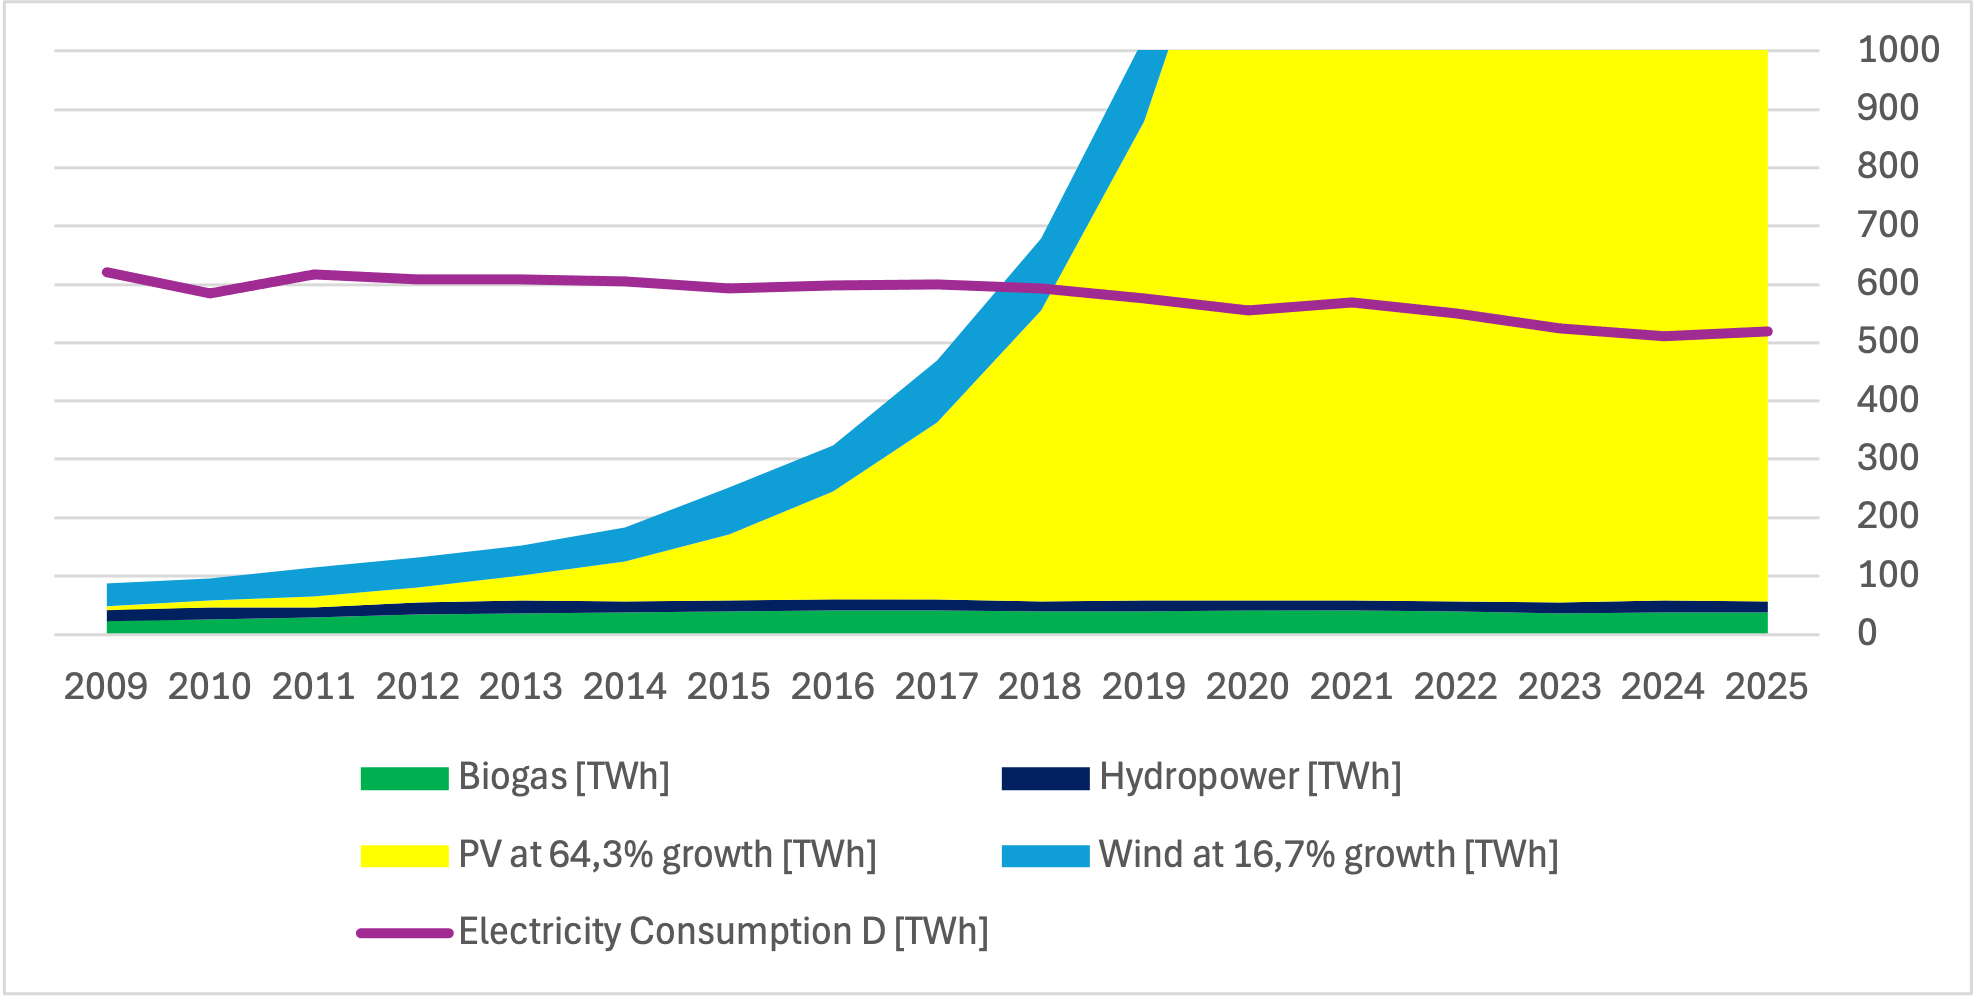
Scenario 1: Unchecked expansion – 100% RE before 2018
If the expansion of both wind energy and solar energy had continued unabated and at the previous pace from 2013 and 2018 respectively, then Germany would have already obtained all of its electricity from domestic renewable energy sources before 2020.
Scenario 2: Medium expansion – 100% RE in 2022
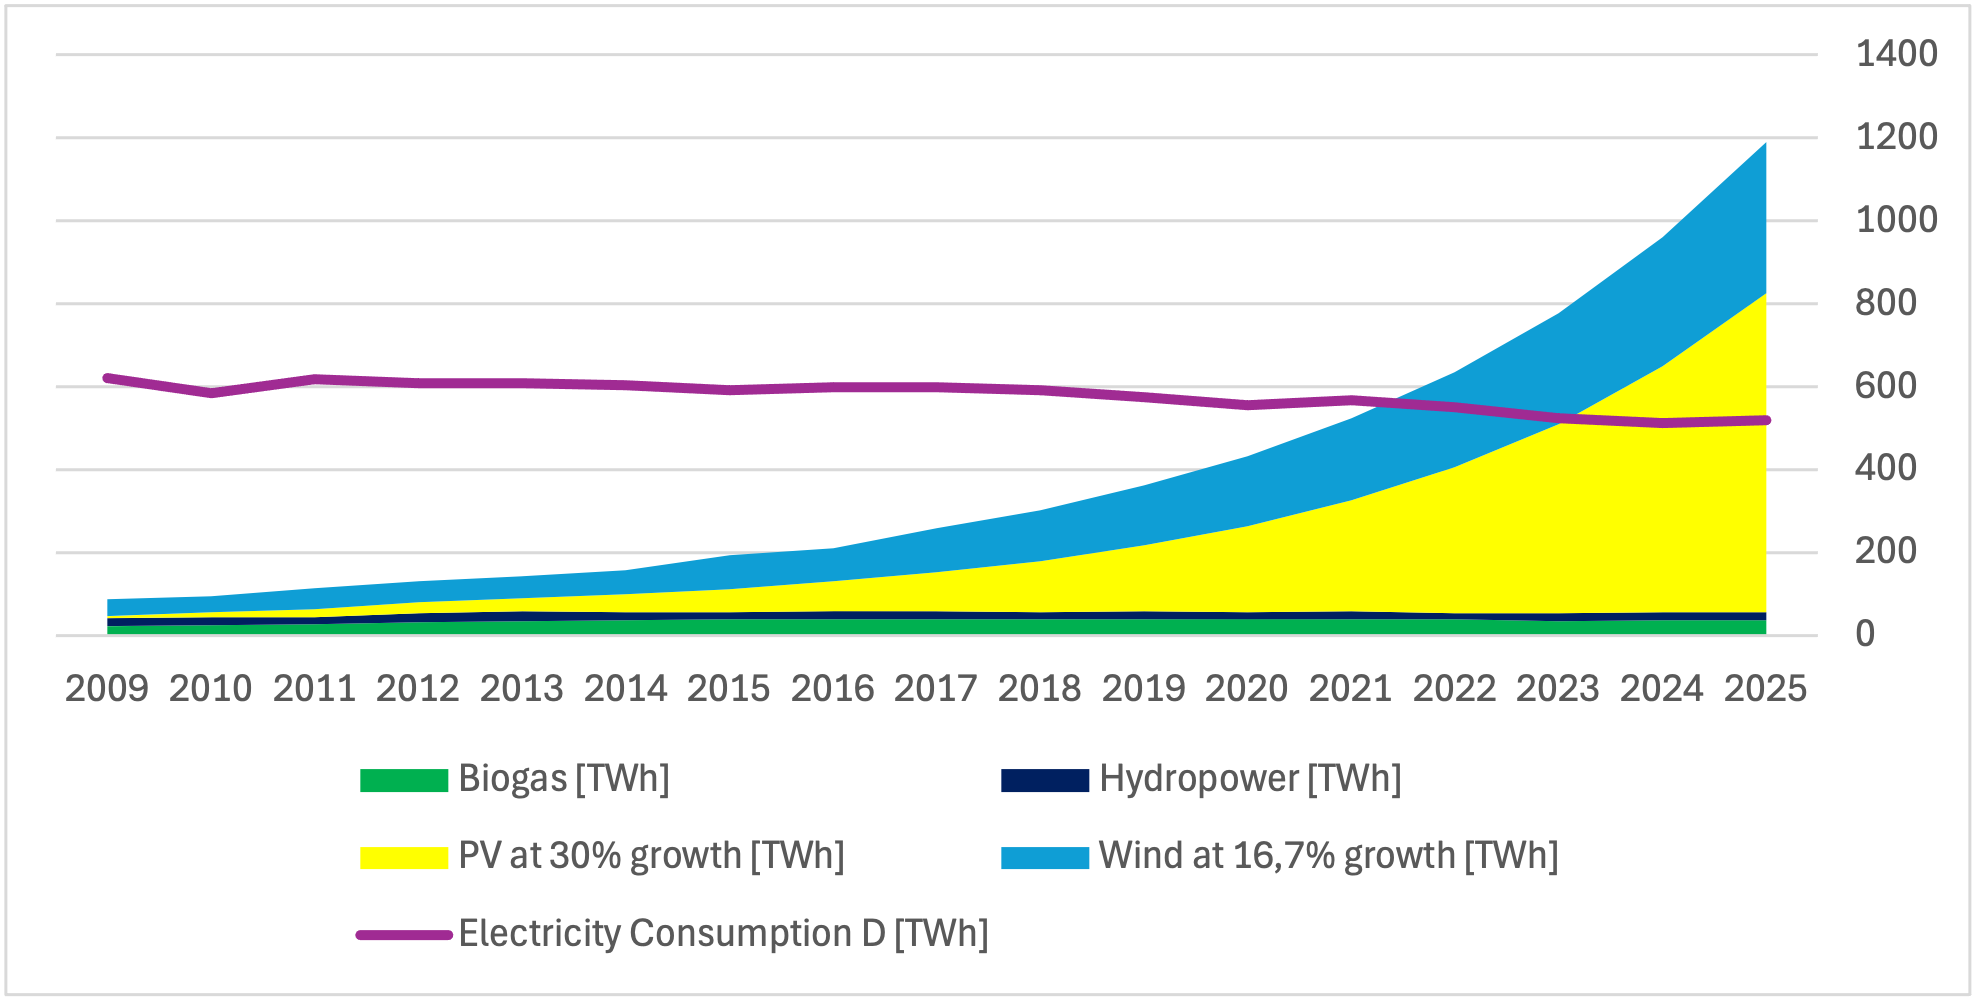
In a medium scenario (continued 14.4% growth in wind energy, 30% growth in solar energy), the amount of electricity generated from wind and solar would have reached 579 TWh two years earlier, i.e. in 2022, which would have been significantly higher than the gross electricity consumption of 551 TWh in 2022.
Scenario 3: Low expansion – 100% RE in 2024
Based on a more conservative assumption of only 10% growth in wind energy from 2018 and 20% growth in photovoltaics from 2013, the two energy sources together would have supplied around 500 terawatt hours of electricity in 2024. Together with the 58 TWh of electricity from bioenergy and hydropower, this would have significantly exceeded Germany's gross electricity consumption of 512 TWh in 2024 for the first time.
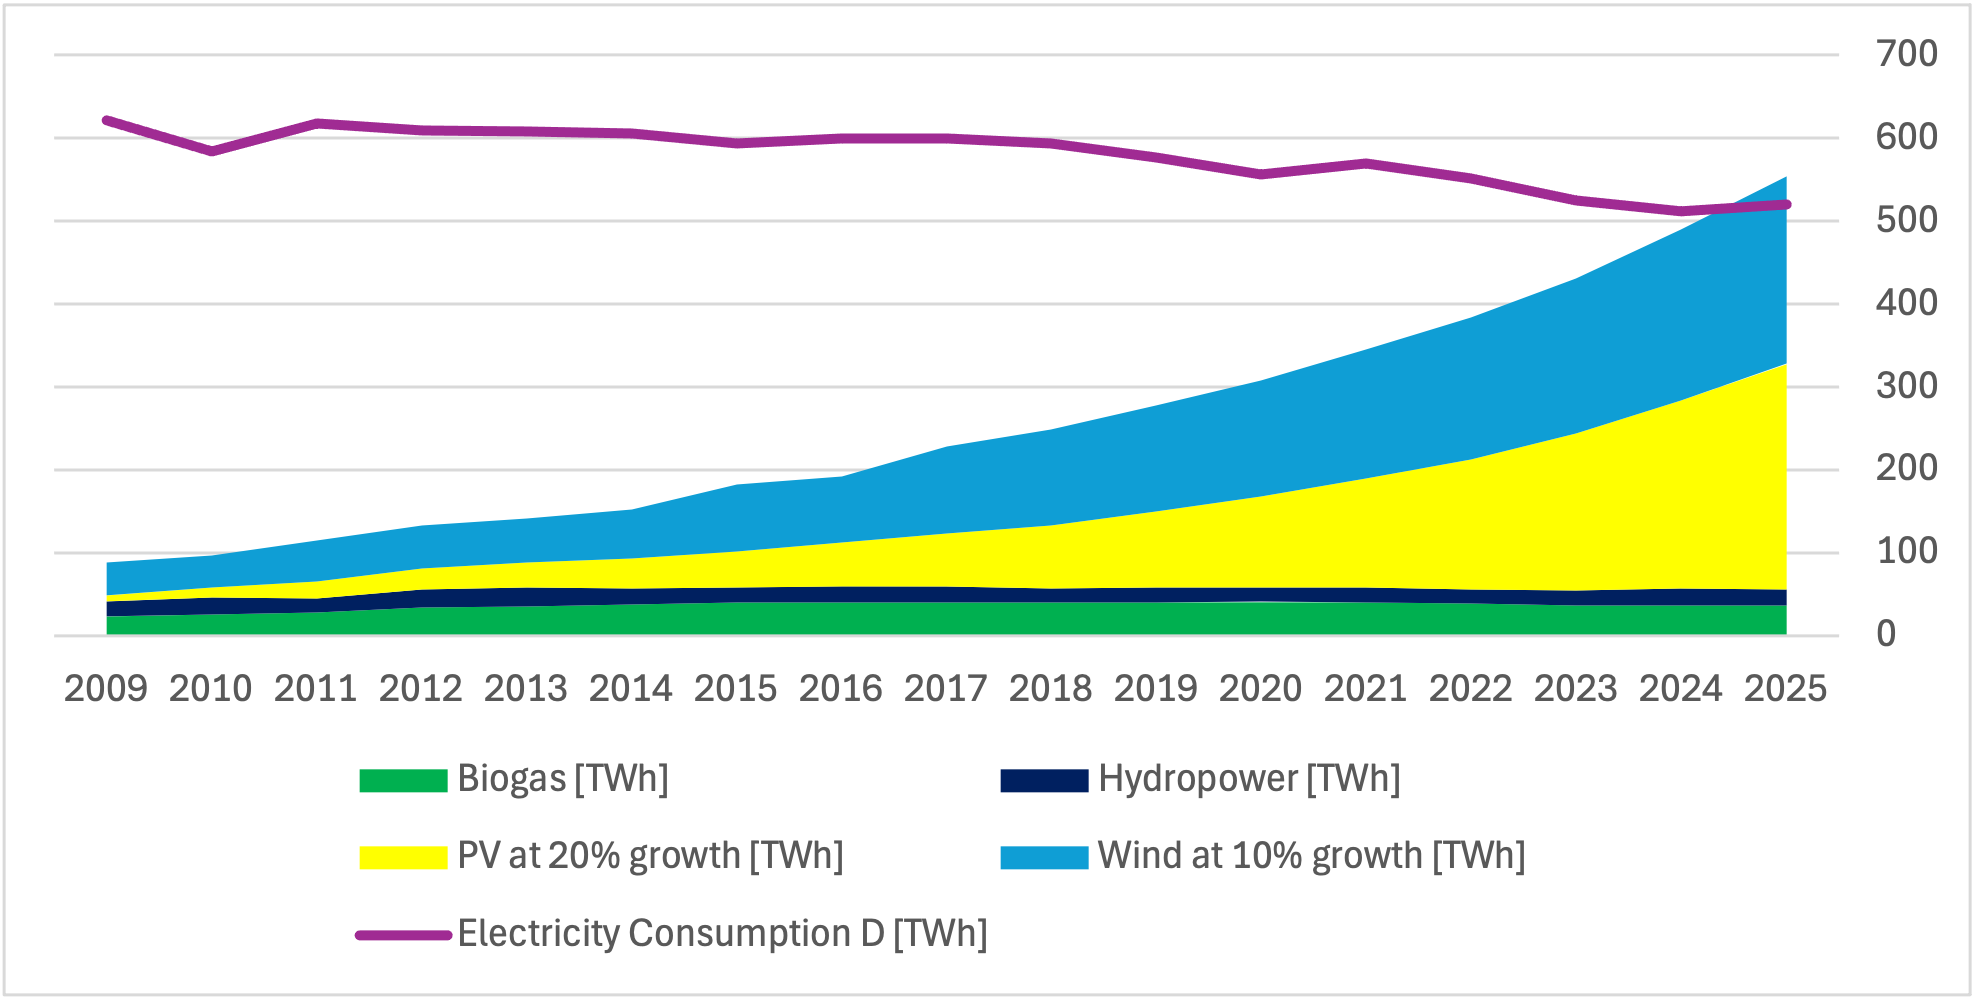
The data on installed capacity and electricity generation used in the charts and projections comes from the German Wind Energy Association, Fraunhofer ISE and the German Environment Agency, among others. The data for 2025 was estimated based on the development in 2024.
Background
The question arises as to whether the above scenarios would have been realistic development paths. Firstly, it should be noted that Germany had already experienced very strong growth and the industry had created corresponding capacities and jobs, which were then reduced again. The number of newly installed wind turbines is also a revealing figure: Germany reached its peak in terms of new installations shortly after the EEG came into force in 2002 with 2,328 new turbines. In 2023, only 745 new turbines were installed. An expansion of 2000 turbines with today's standard 6 MW capacity would result in an increase in capacity of 12,000 megawatts. This would exceed the German government's current expansion target of 10 gigawatts per year - although this still seems a long way off at present.
It is also worth taking a look at China. At the end of 2003, 567 MW of wind power were in operation there. In 2004, industrial development began on a large scale, significantly supported by the 3rd World Wind Energy Conference WWEC2004, which took place in Beijing in November 2004, the first major international event in China. A few months later, the Chinese government passed the first renewable energy law, which was modelled on the German EEG at the time.
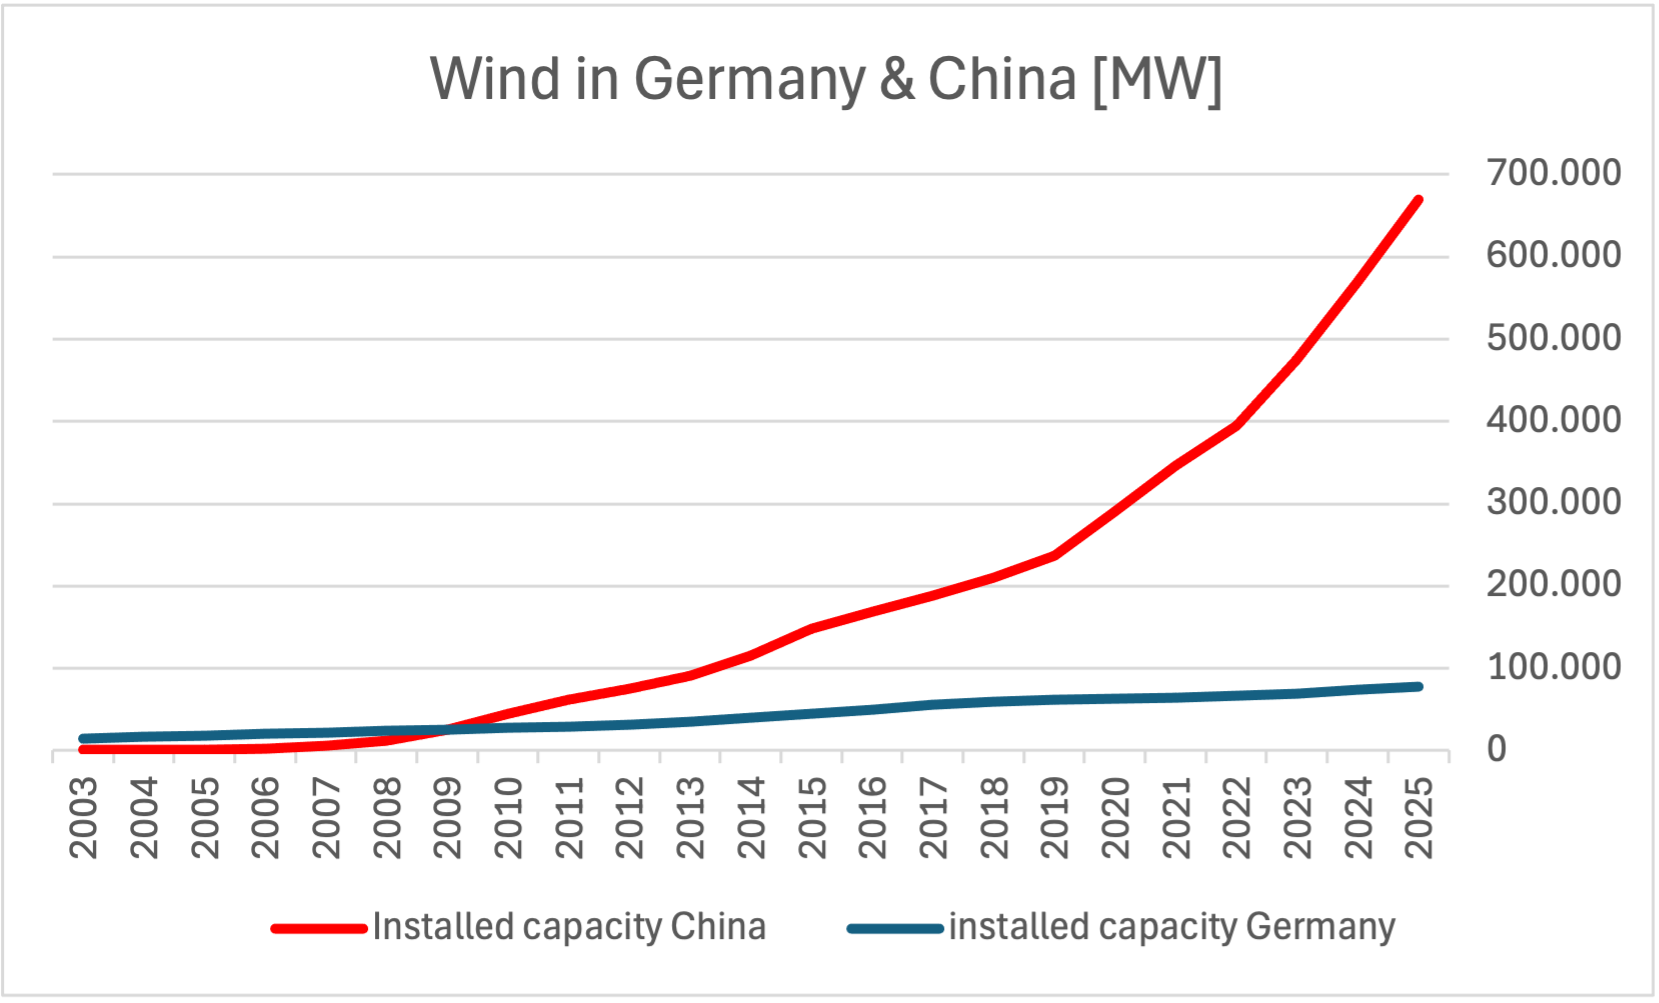
Germany remained well ahead of China for a few years until 2009, when China equalled and then overtook Germany in terms of installed capacity with 25.8 GW each. In the years that followed, China continuously built up the world's most powerful wind industry, with installed capacity exceeding 500,000 MW in 2024. The average growth in installed wind power capacity between 2004 and 2024 was an impressive 43.2%, and even in the years since 2017, when the expansion in Germany slumped massively, the annual growth rate was still 16.5%. The expansion of photovoltaics in China followed a similar trajectory, starting somewhat later but growing even faster.
Basis for success
A clear political commitment to the future of renewable energies is without doubt the most important basis for the success of wind and solar energy. This must then result in the political framework conditions that form the concrete basis for entrepreneurial investment decisions - in the area of system production as well as installation and operation. For both industrial sectors, long-term predictability and thus investment security is fundamental; structural disruptions, on the other hand, are detrimental to the development of generation plants, but also to the creation or retention of industrial leadership and corresponding production capacities.
***************************************************************
WWEA Projektion: 100% Erneuerbare Energien in Deutschland
Deutschland könnte heute schon längst Strom aus 100% heimischen Erneuerbaren Energien beziehen:
Zubau bei den Erneuerbaren Energien sank nach EEG-Änderungen massiv:
Windenergie: von 14,4% Wachstum (2001-2017) auf 3,9% (2018-2024)
Photovoltaik: von 64,2% Wachstum (2003-2012) auf 9,6% (2013-2024)
Ohne Eingriffe ins EEG hätte Deutschland auch unter konservativen Annahmen schon 2024 Strom aus 100% heimischen Erneuerbaren Energien erreicht haben können, bei einem mittleren Szenario bereits im Jahr 2022
Das im Jahre 2000 in Kraft getretene Erneuerbare-Energien-Gesetz EEG hat einen beispiellosen Boom bei der Installation der Erneuerbaren Energien in Deutschland ausgelöst und dutzende anderer Länder zum Nachahmen animiert. Der Erfolg des EEG machte sich nicht nur in Installationen, sondern auch in erheblichen Kostendegressionen, Jobeffekten und erheblichen wirtschaftlichen Strukturverbesserungen gerade in oftmals ländlichen Regionen Deutschlands bemerkbar. Die größten Erfolge wurden bei Solar- und Windenergie erzielt, aber auch im Bereich Biogas gab es substanzielles Wachstum.
Leider führten nicht alle folgenden Regierungen diese Erfolgsgeschichte fort und nahmen immer weitere Einschränkungen vor, die die Wirkung des EEG begrenzten. Die schwarzgelbe Regierung änderte die Vergütung für Photovoltaik im Jahr 2012 derart, dass ab dem Jahr 2013 ein deutlicher Einbruch bei Neuinstallationen und Beschäftigungseffekten in der deutschen Solarindustrie (von ca. 150.000 auf ca. 50.000 Jobs) gab zu verzeichnen war. In der Folge wanderte nahezu die gesamte Solarindustrie nach Ostasien ab.
Im Jahr 2017 führten dann der Wechsel des seit 2000 gültigen degressiven Mindestpreismodells zu Ausschreibungen bei der Windenergie zu einem Zusammenbruch des Windkraft-Marktes ab dem folgenden Jahr, der auch ein Viertel der Arbeitsplätze in der deutschen Windindustrie kostete.
Wie hätte sich aber der Zubau entwickelt, wenn die verhängnisvollen Änderungen am EEG in den Jahren 2012 und 2016 nicht vorgenommen worden wären?
Entwicklung der Solarenergie
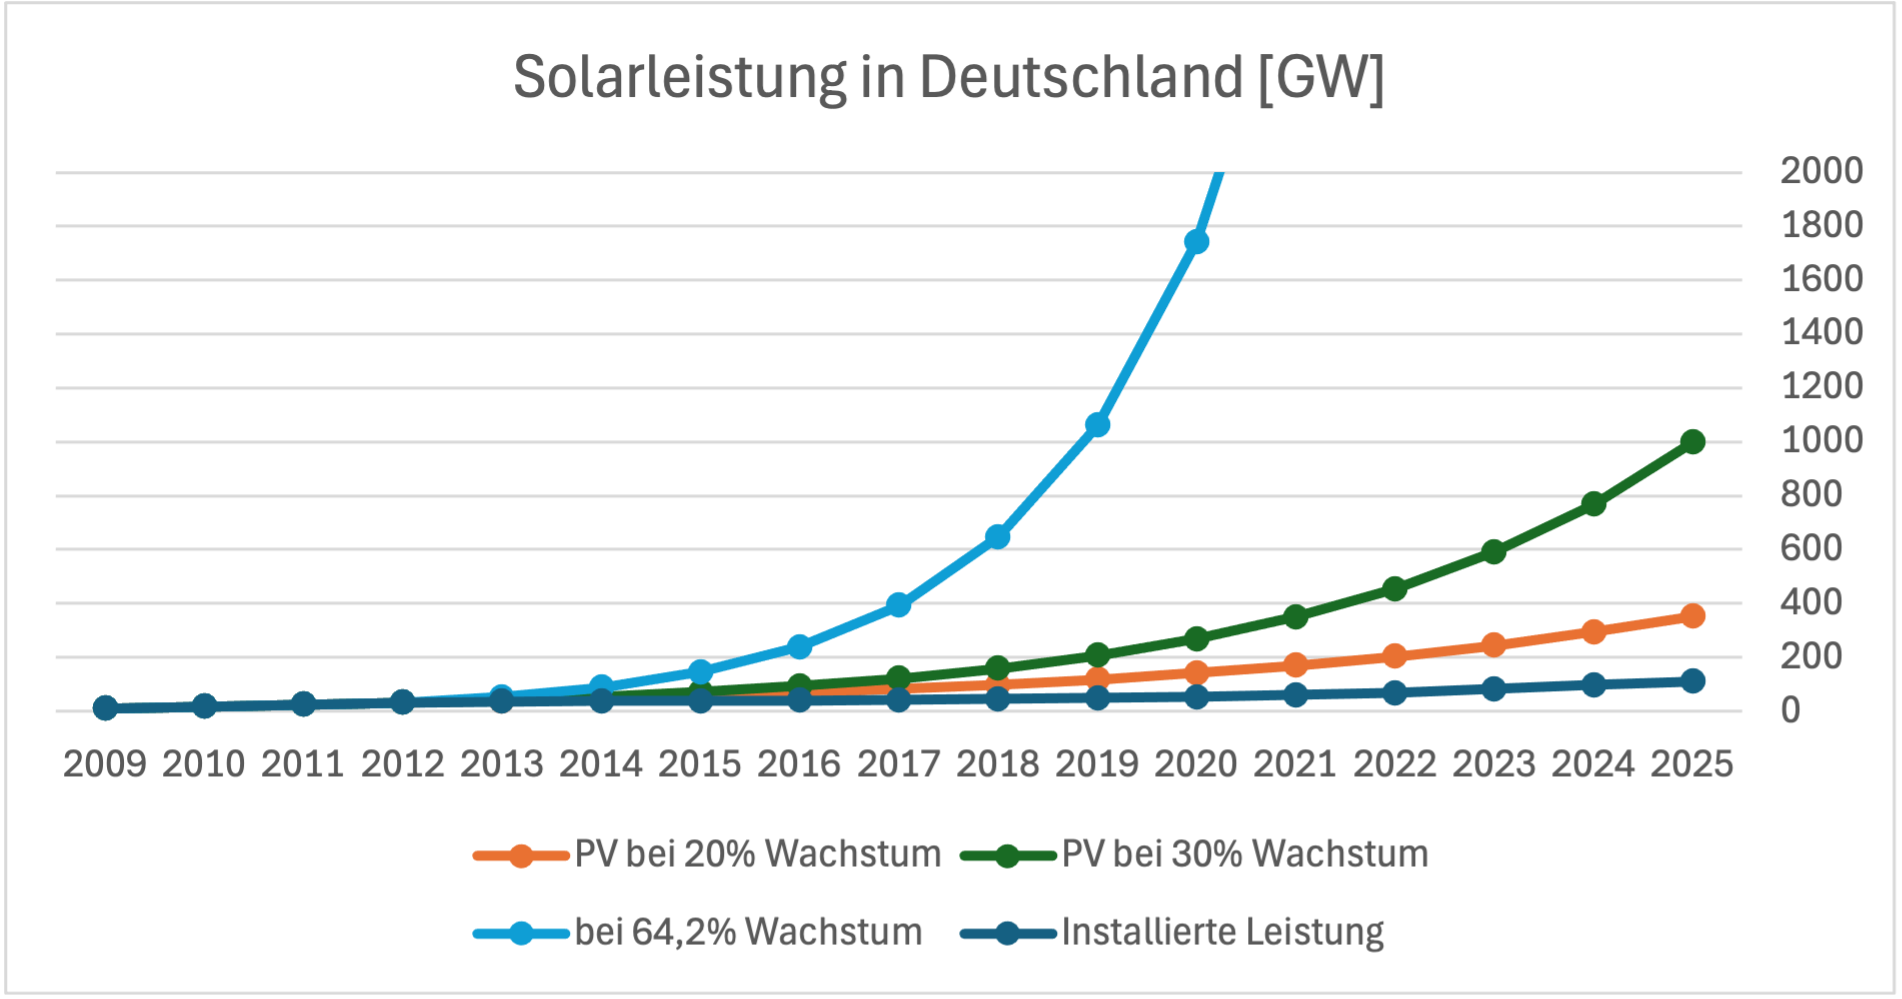
Bei der installierten Solarenergieleistung gab es in den Jahren 2003-2012 Steigerungsraten in Höhe von durchschnittlich 64,2%. In den Jahren 2013-2024 ging dieses Wachstum auf nur noch 9,6% zurück. Beim jährlichen Wachstum der eingespeisten Solarstrommenge sank das durchschnittliche Wachstum sogar von 64,3% auf 7,5%.
Hätte sich dieses Wachstum von 64% fortgesetzt, dann hätte Deutschland im Jahr 2025 statt des tatsächlich erreichten Ausbaustandes von knapp 100 GW eine imposante Kapazität von 20.798 Gigawatt. Selbst bei einem jährlichen Wachstum von nur 30% ab 2013 läge die PV-Kapazität nun bei 1000 Gigawatt. Bei einer Steigerungsrate seit 2013 von jährlich 20% wären immerhin ebenfalls eindrucksvolle 353 Gigawatt erreicht worden. In der Realität werden in Deutschland Ende des Jahres 2025 rund 112 Gigawatt installiert sein.
Entwicklung der Windenergie
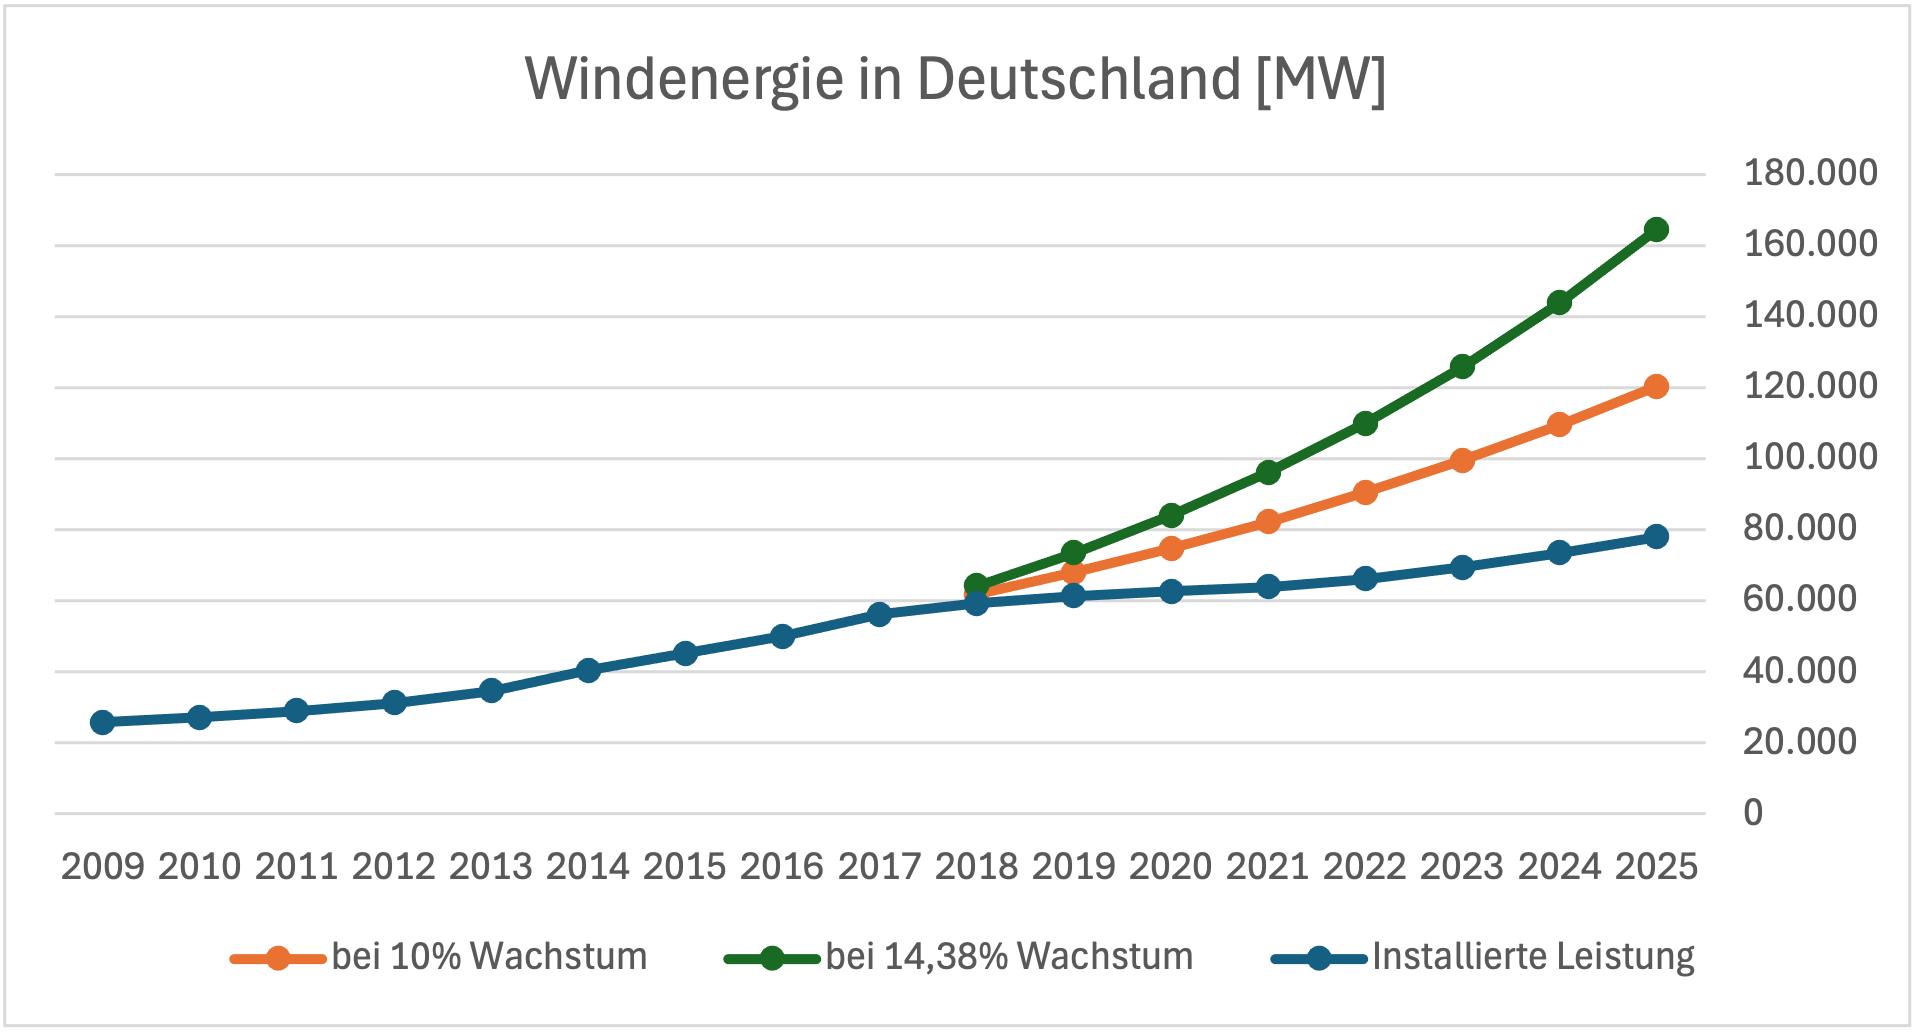
Bei der Windenergie gab es von 2001 bis 2017 durchschnittliche Steigerungsraten von 14,4% bei der installierten Leistung und 16,7% bei der Stromerzeugung aus Windenergie. Von 2018 bis 2024, also unter seit Einführung der Ausschreibungen, sank das jährliche Wachstum auf 3,9% beim Zubau und bei der Stromproduktion.
Wäre die Windenergie in Deutschland auch ab 2018 weiter so gewachsen wie seit Inkrafttreten des EEG, dann würde Deutschland im Jahr 2025 über eine installierte Leistung von 164.611 MW verfügen, statt voraussichtlich rund 78.000 MW. Auch bei einem Wachstum von 10% läge die Kapazität Ende 2025 bei 120.448 MW.
Entwicklung der Stromerzeugung aus Erneuerbaren Energien
Der Bruttostromverbrauch in Deutschland blieb in den letzten Jahren relativ konstant bzw. ging zuletzt sogar zurück, er wird im Jahr 2025 rund 520 TWh betragen. Nach verschiedenen Vorhersagen wird der Stromverbrauch allerdings in den kommenden Jahren aufgrund der Elektrifizierung insbesondere im Verkehr und beim Heizen wieder zunehmen.
Derzeit liegt der Anteil der Erneuerbaren Energien am Nettostromverbrauch bei etwa 60%, beim Bruttostromverbrauch etwas niedriger. Die Bundesregierung will bis zum Jahr 2035 100% des in Deutschland verbrauchten Stroms aus Erneuerbaren Energien decken.
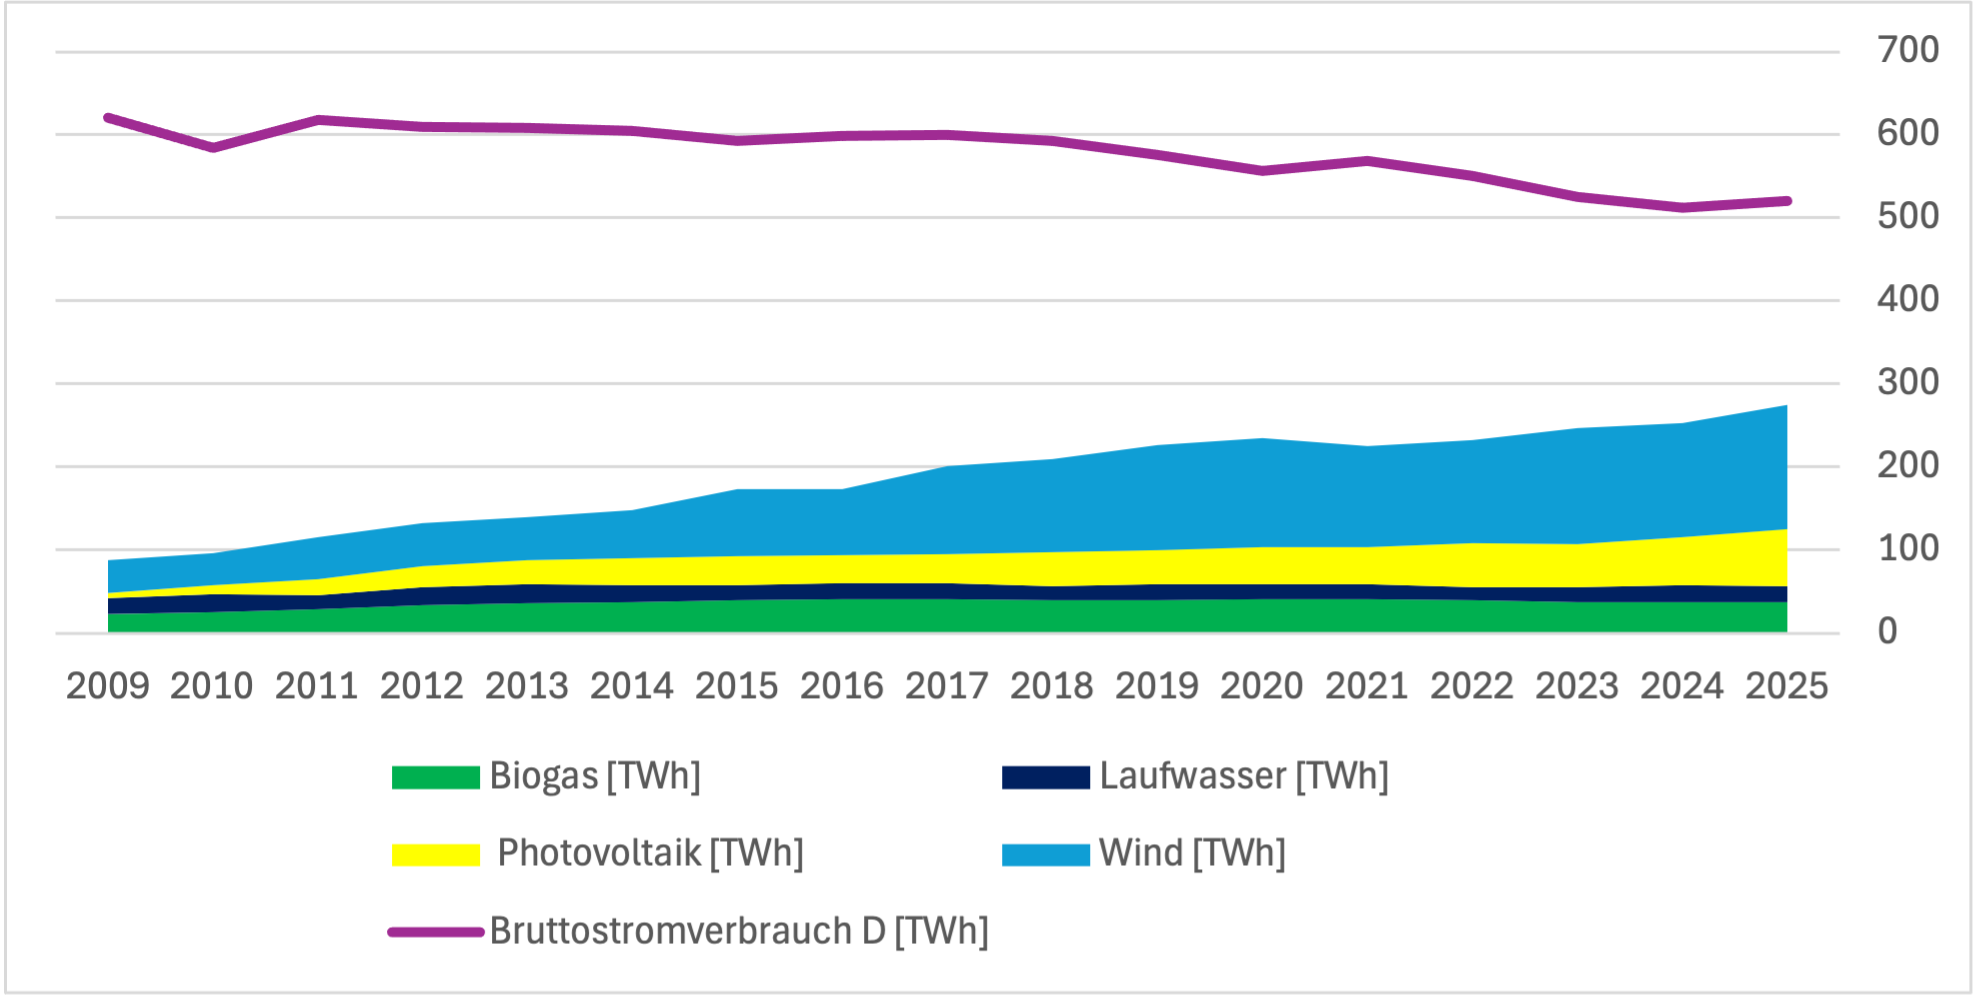
Sowohl bei der Bioenergie wie auch bei Laufwasserkraft gab es in den letzten Jahren eine relativ konstante Stromerzeugung, was sich voraussichtlich auch in den kommenden Jahren so fortsetzen wird. Es wird also entscheidend auf das Wachstum bei Wind und Sonne ankommen, um eine Vollversorgung mit Erneuerbaren Energien zu erreichen.
Weitere Aspekte wie die Anpassung der Stromnetze oder die verstärkte Nutzung von Speichern sollen hier nicht analysiert werden. Ein beschleunigter Ausbau bei Wind und Sonne geht Hand in Hand mit einem Umbau der Stromnetze. Bei Batteriespeichern ist ohnehin ein starker Preisrückgang und ein exponentielles Wachstum zu beobachten, so dass davon auszugehen ist, dass solche Speicher für den Ausgleich zwischen Erzeugung und Nachfrage sorgen werden, zusammen mit anderen Flexibilitätsoptionen wie etwa beim Biogas.
Szenario 1: Ungebremster Ausbau – 100% EE vor 2018
Wenn der Ausbau sowohl bei der Windenergie als auch bei der Solarenergie ab dem Jahr 2013 bzw. 2018 unbegrenzt und mit dem vorigen Tempo weitergegangen wäre, dann hätte Deutschland schon vor dem Jahr 2020 seinen Strom vollständig aus heimischen Erneuerbaren Energien bezogen.
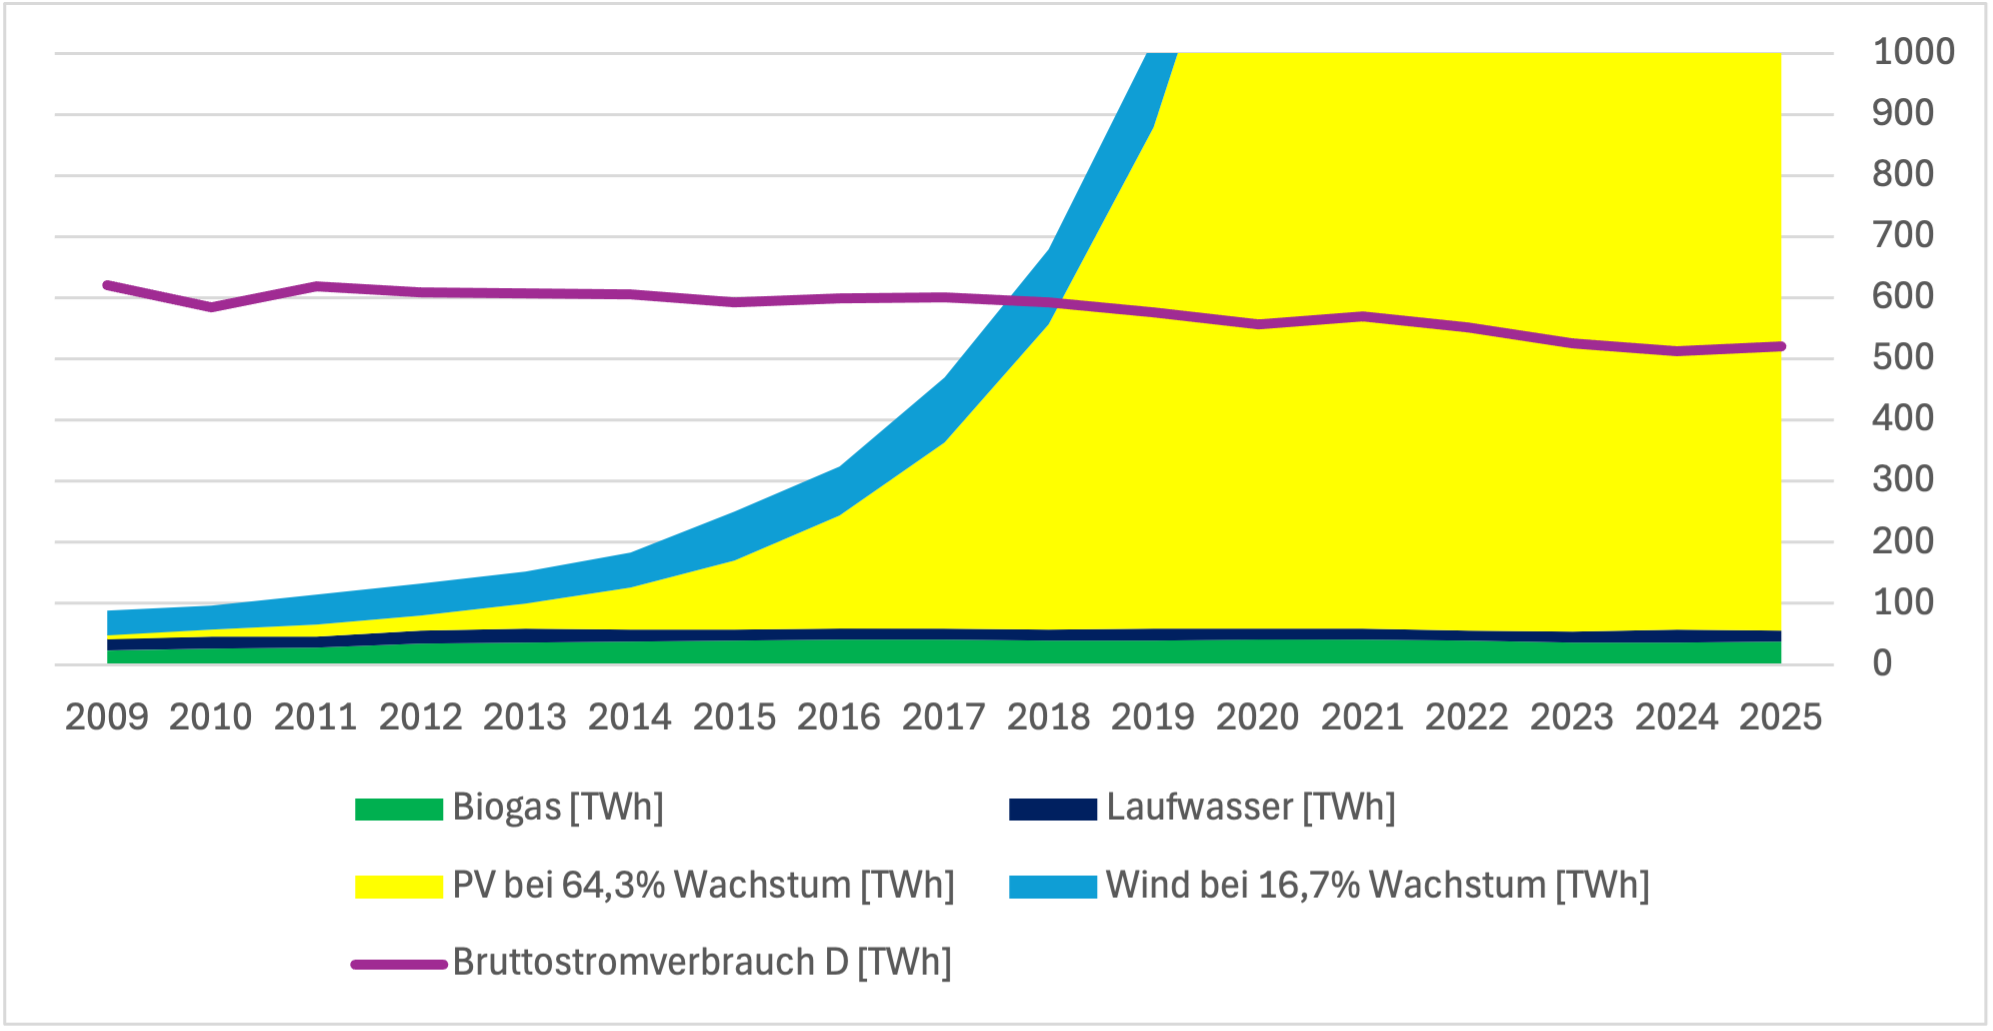
Szenario 2: Mittlerer Ausbau – 100% EE im Jahr 2022
Bei einem mittleren Szenario (weiterhin 14,4% Wachstum bei der Windenergie, 30% Wachstum bei der Solarenergie) hätte die erzeugte Strommenge aus Wind und Sonne bereits zwei Jahre früher, also im Jahr 2022, 579 TWh erreicht, was deutlich über dem Bruttostromverbrauch des Jahres 2022 in Höhe von 551 TWh gelegen hätte.
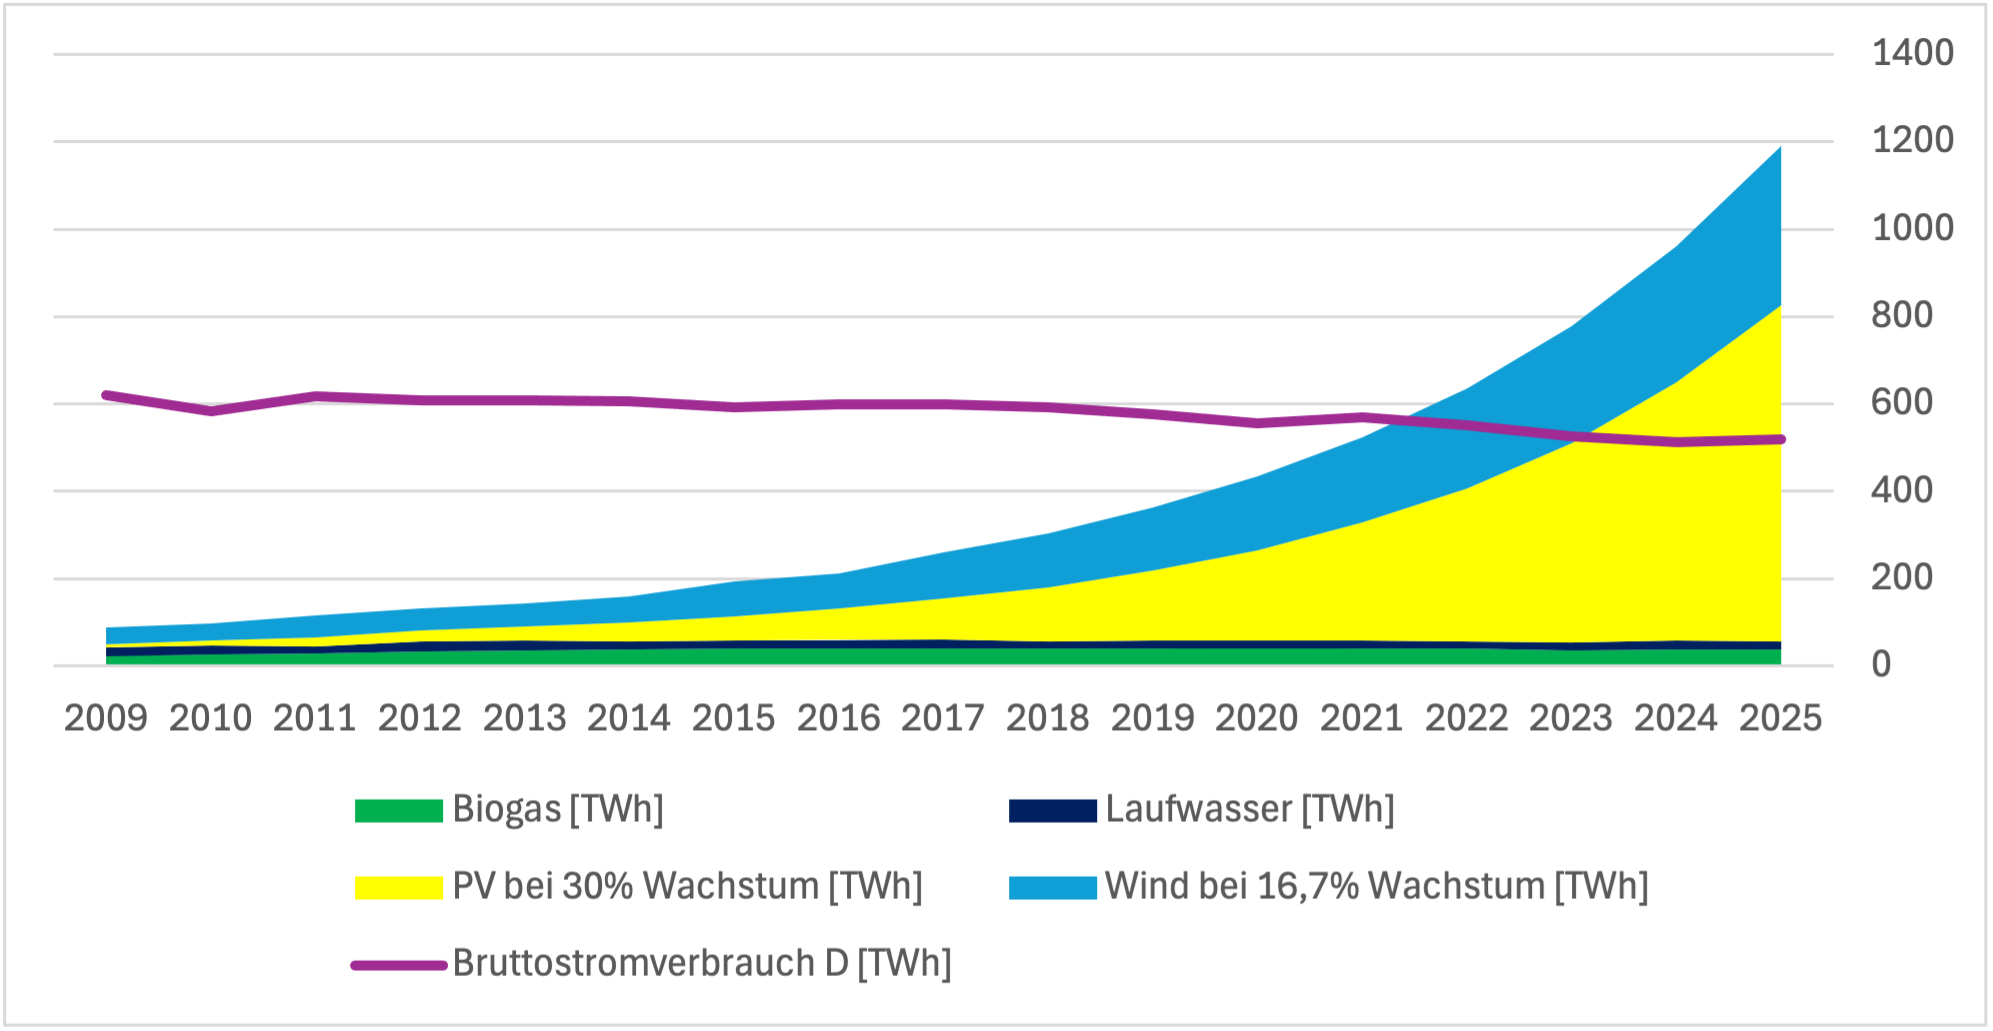
Szenario 3: Niedriger Ausbau – 100% EE im Jahr 2024
Ausgehend von einer eher konservativeren Annahme von nur 10% Wachstum bei der Windenergie ab dem Jahr 2018 und 20% Wachstum bei der Photovoltaik ab 2013, hätten die beiden Energieträger zusammen im Jahr 2024 rund 500 Terawattstunden Strom geliefert. Zusammen mit den 58 TWh Strom aus Bioenergie und Wasserkraft hätte dies den deutschen Bruttostromverbrauch des Jahres 2024, der bei 512 TWh lag, erstmals deutlich übertroffen.
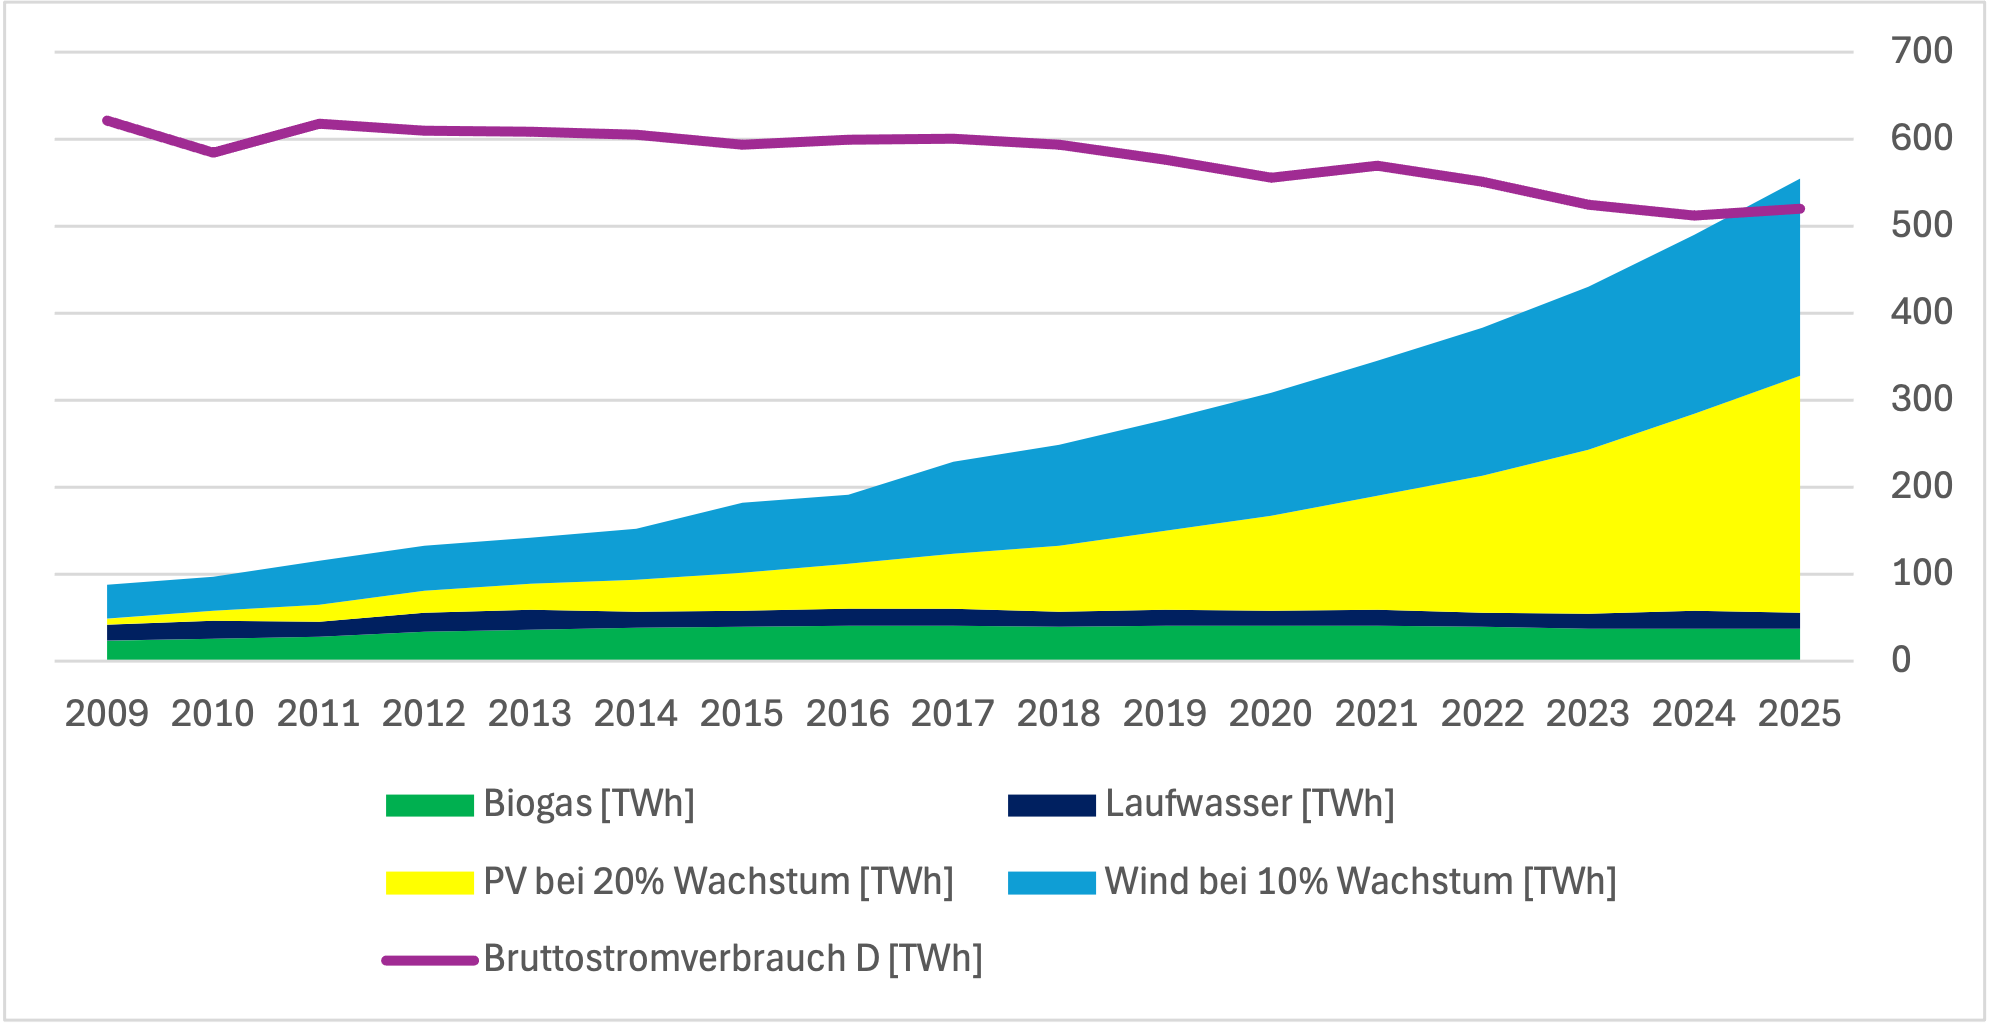
Die in den Grafiken und Projektionen verwendeten Daten zu installierter Kapazität bzw. Stromerzeugung stammen u.a. vom Bundesverband WindEnergie, Fraunhofer ISE und dem Umweltbundesamt. Die Daten für 2025 wurden geschätzt, basierend auf der Entwicklung im Jahr 2024.
Zur Einordnung
Es stellt sich die Frage, ob die oben genannten Szenarien realistische Entwicklungspfade gewesen wären. Dabei sei zunächst darauf hingewiesen, dass es in Deutschland ja bereits sehr starkes Wachstum gab und die Industrie entsprechende Kapazitäten und Arbeitsplätze geschaffen hatte, die dann wieder abgebaut wurden. Eine aufschlussreiche Zahl ist auch die Anzahl der neu installierten Windkraftanlagen: Hier erreichte Deutschland das Maximum beim Zubau schon kurz nach Inkrafttreten des EEG im Jahr 2002 mit 2328 neuen Anlagen. 2023 wurden dann nur noch 745 Anlagen neu errichtet. Ein Zubau von 2000 Anlagen mit heute üblichen 6 MW Leistung hätten einen Leistungszubau von 12.000 Megawatt zur Folge. Dies überträfe das heutige Ausbauziel der Bundesregierung von jährlich 10 Gigawatt – das aber gegenwärtig noch in weiter Ferne scheint.
Lohnend ist auch ein Blick nach China. Dort waren zum Ende des Jahres 2003 567 MW an Windkraft in Betrieb. Im Jahr 2004 begann die industrielle Entwicklung im großen Rahmen, maßgeblich unterstützt durch die 3. Welt-Windenergie-Konferenz WWEC2004, die im November 2004 in Peking stattfand, die erste große internationale Veranstaltung in China. Wenige Monate später beschloss die chinesische Regierung das erste Erneuerbare Energien-Gesetz, das sich am damaligen deutschen EEG orientierte.
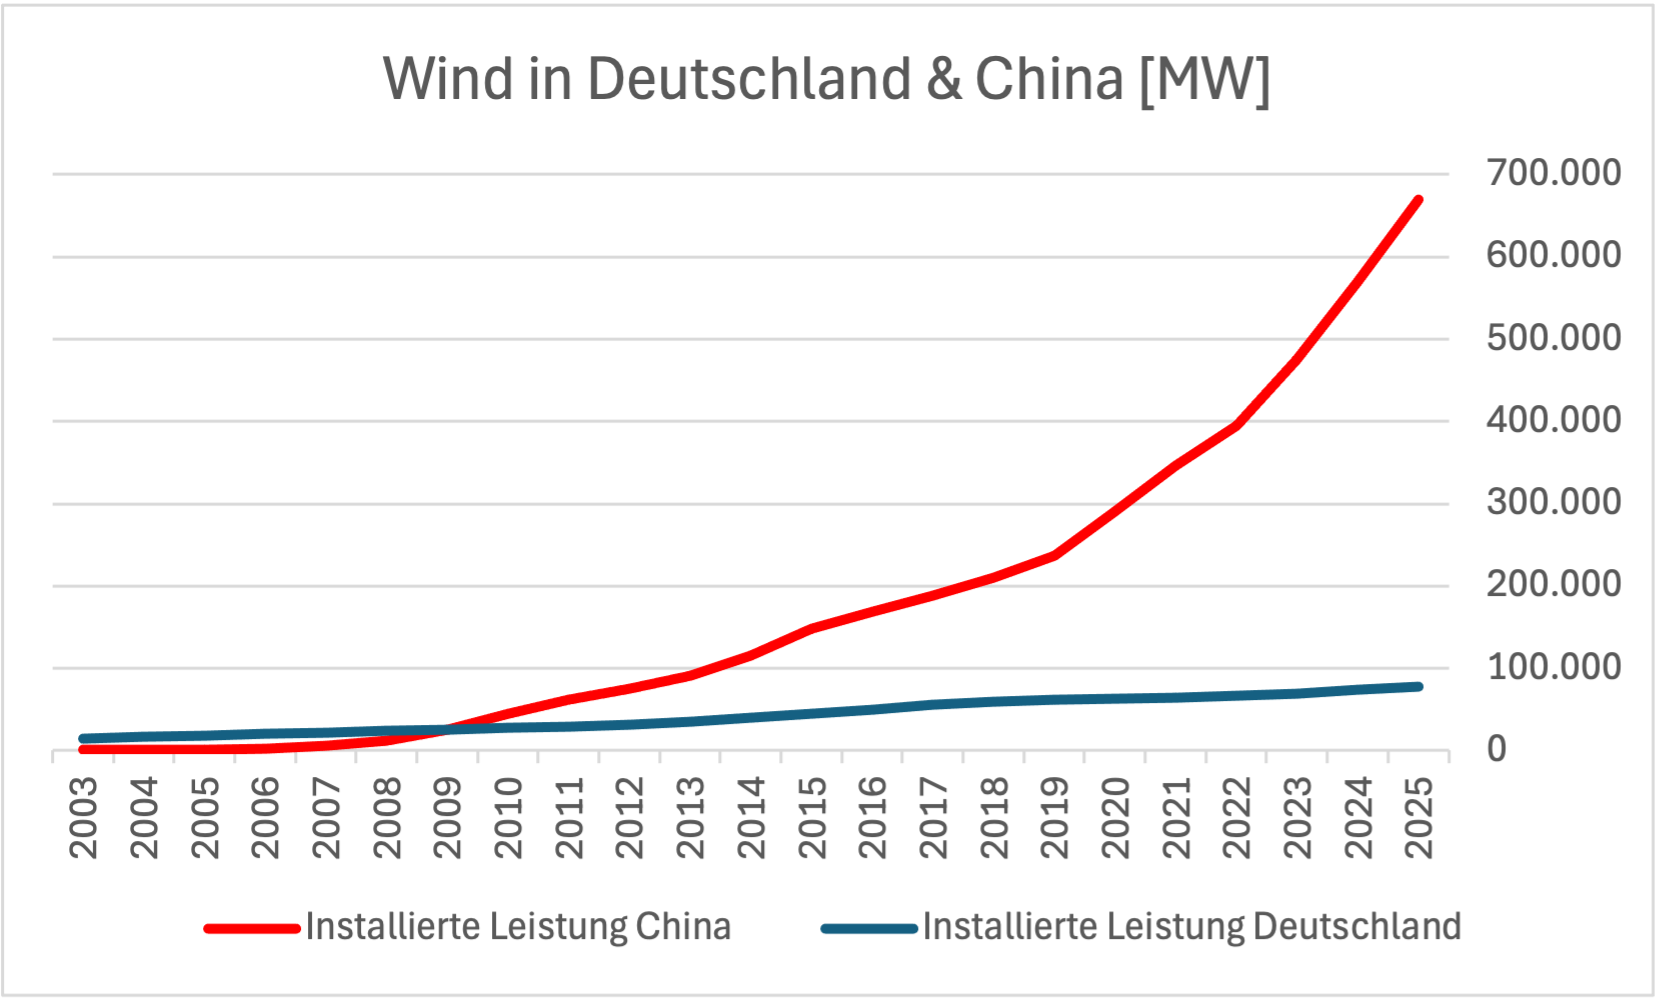
Deutschland blieb noch einige Jahre deutlich vor China, bis China im Jahr 2009 mit Deutschland bei der installierten Leistung mit jeweils 25,8 GW gleichzog und dann überholte. In den Folgejahren baute China kontinuierlich die weltweit leistungsstärkste Windindustrie der Welt auf, im vergangenen Jahr 2024 überschritt die installierte Leistung 500.000 MW. Das durchschnittliche Wachstum der installierten Windkraftleistung betrug zwischen 2004 und 2024 stolze 43,2%, und auch in den Jahren seit 2017, als der Zubau in Deutschland massiv einbrach, lag die jährliche Steigerungsrate noch bei 16,5%. Ähnlich verlief der Ausbau der Photovoltaik in China, der etwas später einsetzte, dafür aber noch schneller zunahm.
Erfolgsrezepte
Ein klares politisches Bekenntnis zur Zukunft der Erneuerbaren Energien ist ohne Zweifel die wichtigste Basis für den Erfolg von Wind- und Sonnenergie. Daraus müssen dann die politischen Rahmenbedingungen resultieren, die die konkrete Grundlage für unternehmerische Investitionsentscheidungen sind – und zwar im Bereich der Anlagenfertigung wie auch bei Installation und Betrieb. Für beide industrielle Sektoren ist die langfristige Planbarkeit und damit Investitionssicherheit fundamental, Strukturbrüche sind dagegen schädlich für den Aufbau von Erzeugungsanlagen, aber auch für die Schaffung bzw. Beibehaltung industrieller Führerschaft und von entsprechenden Produktions-Kapazitäten.